
Nachdem unser imaginärer Investor Herr Funderick dank unseres letzten Blogbeitrags (hier zu finden) verstanden hat, wie sich die Rendite seines 1.000 € Investments in die fiktive SolarSocken GmbH berechnet, ist er bereit für den nächsten Schritt: Er möchte wissen, womit er da eigentlich investiert. Also öffnet er die Investmentunterlagen – und stolpert prompt über einen Begriff: „Partiarisches Nachrangdarlehen.“
Herr Funderick hält kurz inne. Klingt kompliziert. Vielleicht sogar ein bisschen bedrohlich. Also macht er das, was man in solchen Situationen eben macht: Er sucht im Internet und fragt die KI. Ihm begegnen vor allem 3 Aussagen: Keine echten Anteile. Keine Stimmrechte. Hohes Ausfallrisiko.
Herr Funderick ist verunsichert. Warum sollte er in so etwas investieren? Beim genaueren Hinsehen merkt er schnell: Der Ruf wird dem Instrument nicht unbedingt gerecht. Gerade bei vielen kleineren Startup-Investments kann ein Nachrangdarlehen etwas leisten, das andere Finanzierungsinstrumente nur mit deutlich mehr Aufwand und Kosten schaffen.
Und vor allem wird ihm eines klar: Nachrangdarlehen ist nicht gleich Nachrangdarlehen. Entscheidend ist, was tatsächlich im Vertrag steht. Fangen wir also von vorne an.
„Partiarisches Nachrangdarlehen.“ Ähm … Gesundheit?
Beginnen wir mit den 3 Bestandteilen des Begriffs.
Darlehen: Herr Funderick stellt der SolarSocken GmbH für eine vereinbarte Laufzeit Kapital zur Verfügung. Er gibt dem Unternehmen ein Darlehen und wird dadurch nicht zum Gesellschafter und erhält keine Geschäftsanteile. Stattdessen regelt der Vertrag, wann sein Darlehen zurückgezahlt wird und auf welche Weise die Zinsen berechnet werden, die er erhalten kann.
Partiarisch: Das ist für Startup-Investoren besonders wichtig. Denn die Rendite ist an den wirtschaftlichen Erfolg des Unternehmens gekoppelt. Partiarisch = gewinnbeteiligt. Bei FunderNation wird dafür auf Basis der Unternehmensbewertung eine virtuelle Beteiligungsquote ermittelt. Mit dieser nimmt Herr Funderick wirtschaftlich an der positiven Entwicklung des Unternehmens teil – ohne tatsächlich Geschäftsanteile zu halten. Er hat damit die gleichen Renditechancen wie ein Gesellschafter, und auch vergleichbare wirtschaftliche Risiken.
Genau das unterscheidet diese Gestaltung von einem klassischen Darlehen mit festem Zinssatz. Bei einem Startup-Investment trägt Herr Funderick ein hohes Risiko. Ein niedriger fixer Zins würde diesem Chancen-Risiko-Verhältnis kaum gerecht. Durch die variable Verzinsung kann dagegen auch die Rendite entsprechend höher ausfallen, wenn sich das Unternehmen erfolgreich entwickelt. Gleichzeitig bleibt diese Art der Finanzierung anschlussfähig für spätere Business Angel- und VC-Finanzierungen – bei klassischen festverzinslichen Darlehen ist das deutlich schwieriger.
Nachrang: Der Nachrang regelt, was im Krisenfall passiert. Muss die SolarSocken GmbH Insolvenz anmelden, werden zunächst die nicht nachrangigen Gläubiger bedient. Die Ansprüche von Herrn Funderick stehen weiter hinten – ähnlich wie das eingesetzte Kapital von Gesellschaftern. Reicht das vorhandene Vermögen nicht aus, verliert er sein Investment vollständig.
Herr Funderick ist rechtlich Darlehensgeber, wirtschaftlich aber deutlich stärker an der Entwicklung der SolarSocken GmbH beteiligt, als es das Wort „Darlehen“ zunächst vermuten lässt.
Hier liegt der entscheidende Punkt: Nachrangdarlehen können sehr unterschiedlich ausgestaltet sein. Wie attraktiv ein Investment ist, entscheidet deshalb weniger der Name des Instruments als das, was konkret im Vertrag geregelt ist.
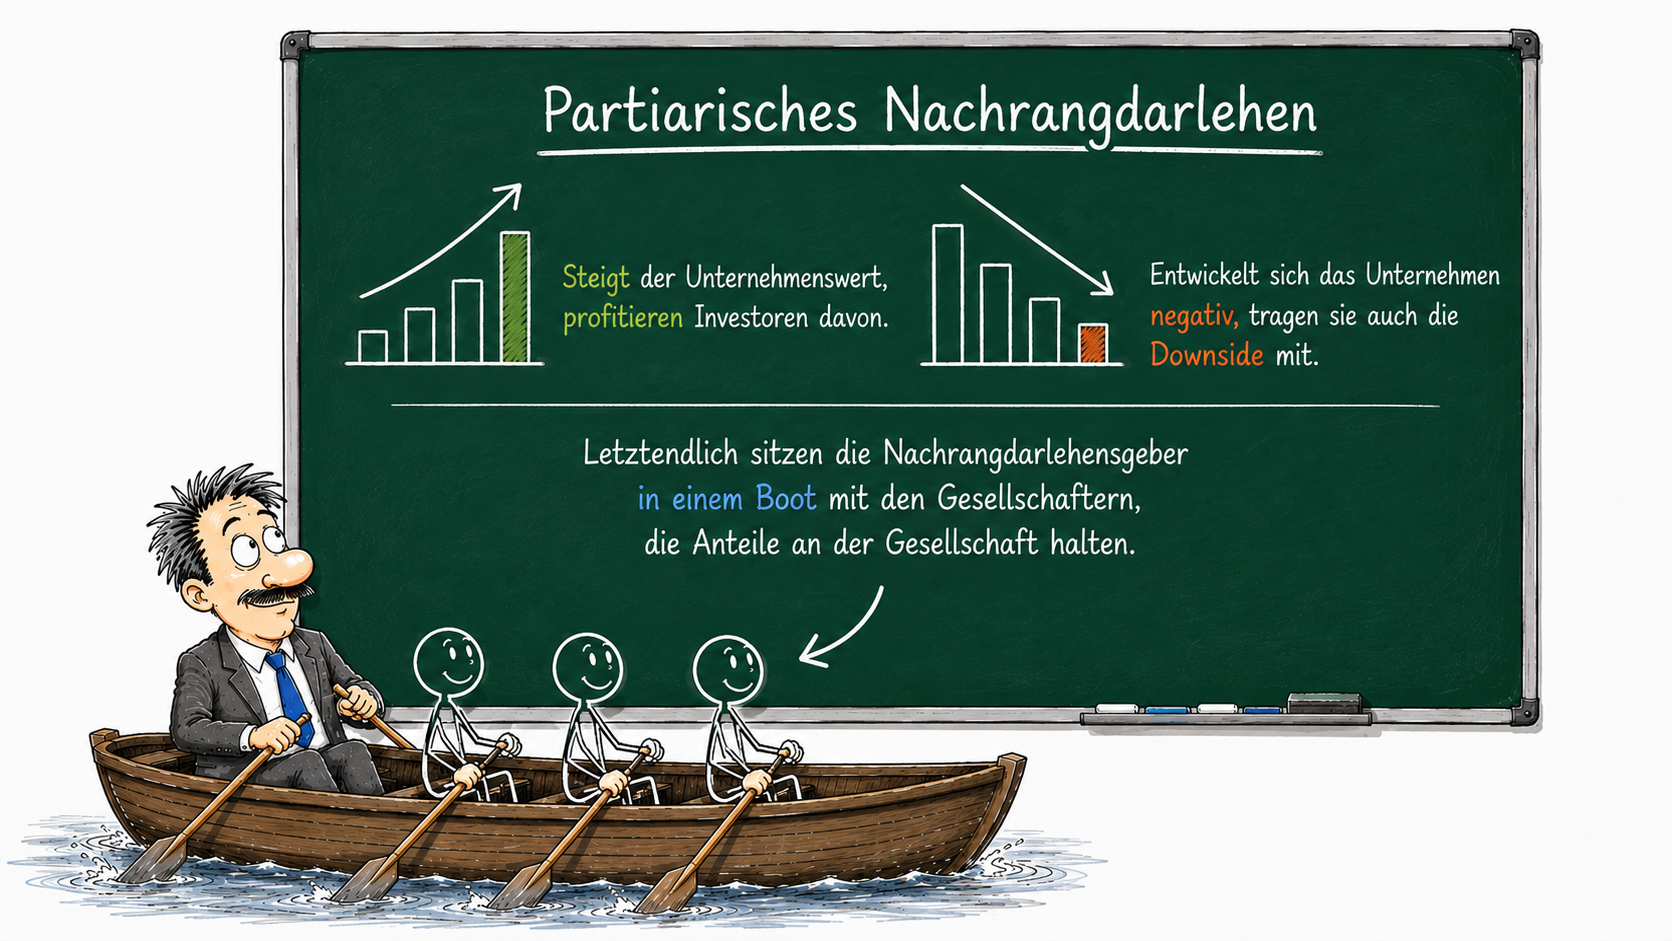
Die Nachrangdarlehen bei FunderNation sind so gestaltet, dass Investoren über virtuelle Anteile und die variable Verzinsung wirtschaftlich an der Entwicklung des Unternehmens teilnehmen (hier mehr dazu). Steigt der Unternehmenswert, profitieren sie davon. Entwickelt sich das Unternehmen negativ, tragen sie auch die Downside mit. Letztendlich sitzen die Nachrangdarlehensgeber in einem Boot mit den Gesellschaftern, die Anteile an der Gesellschaft halten.
Keine echten Anteile und keine Stimmrechte?
Das stimmt: Herr Funderick erhält weder echte Geschäftsanteile noch ein gesellschaftsrechtliches Stimmrecht. Er kann also nicht an der Gesellschafterversammlung teilnehmen und dort wie ein Gesellschafter abstimmen. Aber wie groß wäre sein tatsächlicher Einfluss, wenn er für sein Investment einen winzigen echten Geschäftsanteil erhielte?
Bei einem Investment von einigen Hundert oder einigen Tausend Euro liegt seine Beteiligungsquote meist deutlich unter 0,1 Prozent. Auf dem Papier hat er damit ein Stimmrecht – eine Unternehmensentscheidung beeinflussen kann er damit kaum.
Und noch etwas kommt hinzu: Würden Hunderte kleinere Investoren jeweils direkte Geschäftsanteile erhalten, würde die Beteiligungsstruktur eines Startups schnell sehr unpraktikabel. Spätestens bei der nächsten Finanzierungsrunde mit Business Angels oder Venture Capital-Investoren wird das zum Problem. Deshalb werden kleinere Investoren auch bei Eigenkapitalmodellen in der Regel gepoolt oder über zwischengeschaltete Strukturen vertreten. Das Stimmrecht klingt dann zwar zunächst attraktiv, der praktische Einfluss des einzelnen Investors bleibt aber gering.
Bei größeren Investments sieht das anders aus. Wer 25.000 € oder mehr pro Unternehmen investiert, sich aktiv einbringen und bei strategischen Entscheidungen mitsprechen möchte, kann mit einer direkten Eigenkapitalbeteiligung besser aufgehoben sein. Genau deshalb bietet FunderNation zusätzlich den FunderNation Prime Business Angel Club an.
Denn kleine und große Investments bringen unterschiedliche Bedürfnisse mit sich – und entsprechend sind auch unterschiedliche Finanzierungsinstrumente sinnvoll.
Ist ein Wertpapier besser als ein Nachrangdarlehen?
Bei seiner Recherche stößt Herr Funderick noch auf eine vermeintlich elegantere Alternative: das Wertpapier.
Als großer Vorteil wird häufig die Handelbarkeit genannt. Klingt gut: Investment kaufen, und wenn Herr Funderick sein Geld wiederhaben möchte, verkauft er es einfach weiter. Zumindest theoretisch.
Denn dafür braucht er nicht nur ein übertragbares Wertpapier, sondern auch einen funktionierenden Markt und jemanden, der es ihm abkauft. Gerade bei jungen, nicht börsennotierten Unternehmen ist das keineswegs selbstverständlich. Die theoretische Handelbarkeit bedeutet also noch lange nicht, dass Herr Funderick sein Investment jederzeit tatsächlich verkaufen kann.
Wertpapiere können für bestimmte Finanzierungen das richtige Instrument sein. Sie sind aber nicht pauschal besser als ein Nachrangdarlehen. Insbesondere bei vielen kleineren Investmentbeträgen ist ein Nachrangdarlehen häufig einfacher und effizienter abzuwickeln.
Wertpapierlösungen bringen in der Regel mehr Formerfordernisse, mehr anwaltliche Begleitung und damit auch mehr Zeitaufwand und vor allem Kosten mit sich. Gerade für junge Technologieunternehmen, die Kapital möglichst schnell in Produktentwicklung, Markteintritt und Wachstum stecken wollen, ist das ein wichtiger Punkt.
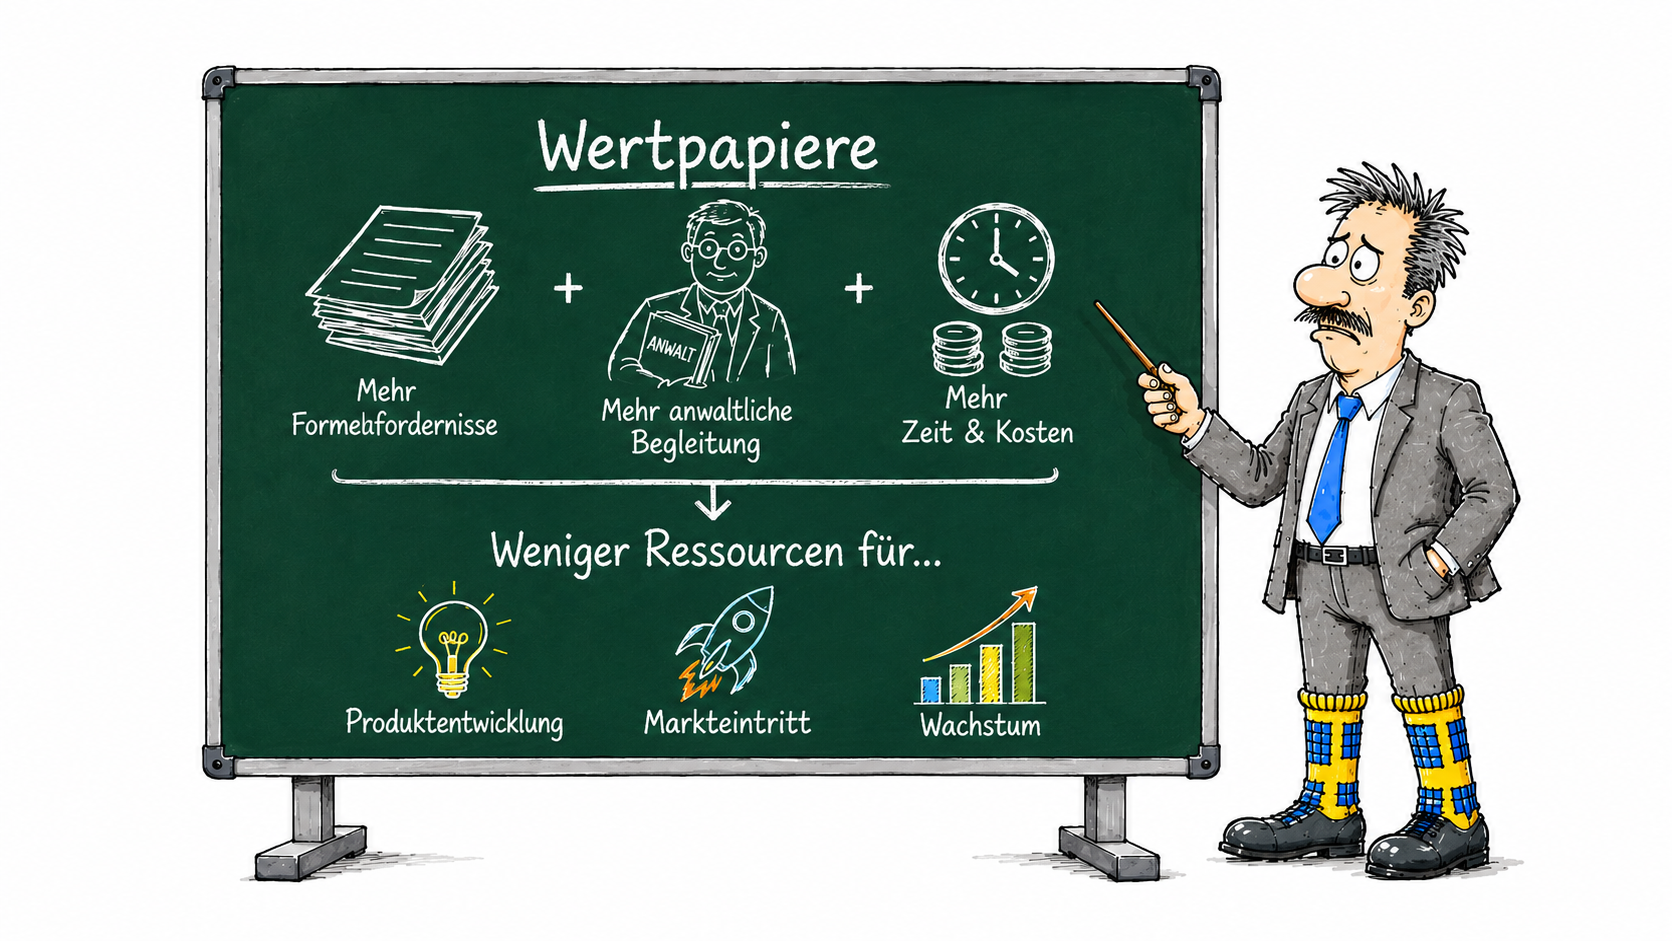
Bei FunderNation legen wir deshalb Wert darauf, dass ein möglichst großer Anteil des Geldes, das Herr Funderick investiert, tatsächlich bei der SolarSocken GmbH für das operative Geschäft eingesetzt werden kann – und nicht für vermeidbare regulatorische und administrative Kosten benötigt wird.
Für Unternehmen ist diese Frage bei der Wahl des Finanzierungsinstruments zentral. Aber Hand aufs Herz: Haben Sie sich als Investor schon einmal gefragt, wie viel von Ihrem Investment tatsächlich im Unternehmen ankommt?
Nachrangdarlehen = hohes Risiko?
Ganz klar: Investments bei FunderNation sind mit erheblichen Risiken bis hin zum Totalverlust verbunden (mehr dazu hier). Deshalb investiert Herr Funderick auch nur Geld, dessen Verlust er verkraften kann, und verteilt seinen Gesamtbetrag zur Risikostreuung auf möglichst mehrere Investments.
Aber das hohe Risiko ist nicht die „Schuld“ des Nachrangdarlehens. Es ist vor allem eine Eigenschaft von Startup-Investments. Scheitert ein junges Unternehmen, sieht es für Investoren häufig schlecht aus – unabhängig davon, ob sie über ein Nachrangdarlehen, ein Wertpapier oder Eigenkapital investiert haben. Wenn schlicht kein Vermögen mehr vorhanden ist, kann auch nichts mehr an Investoren verteilt werden.
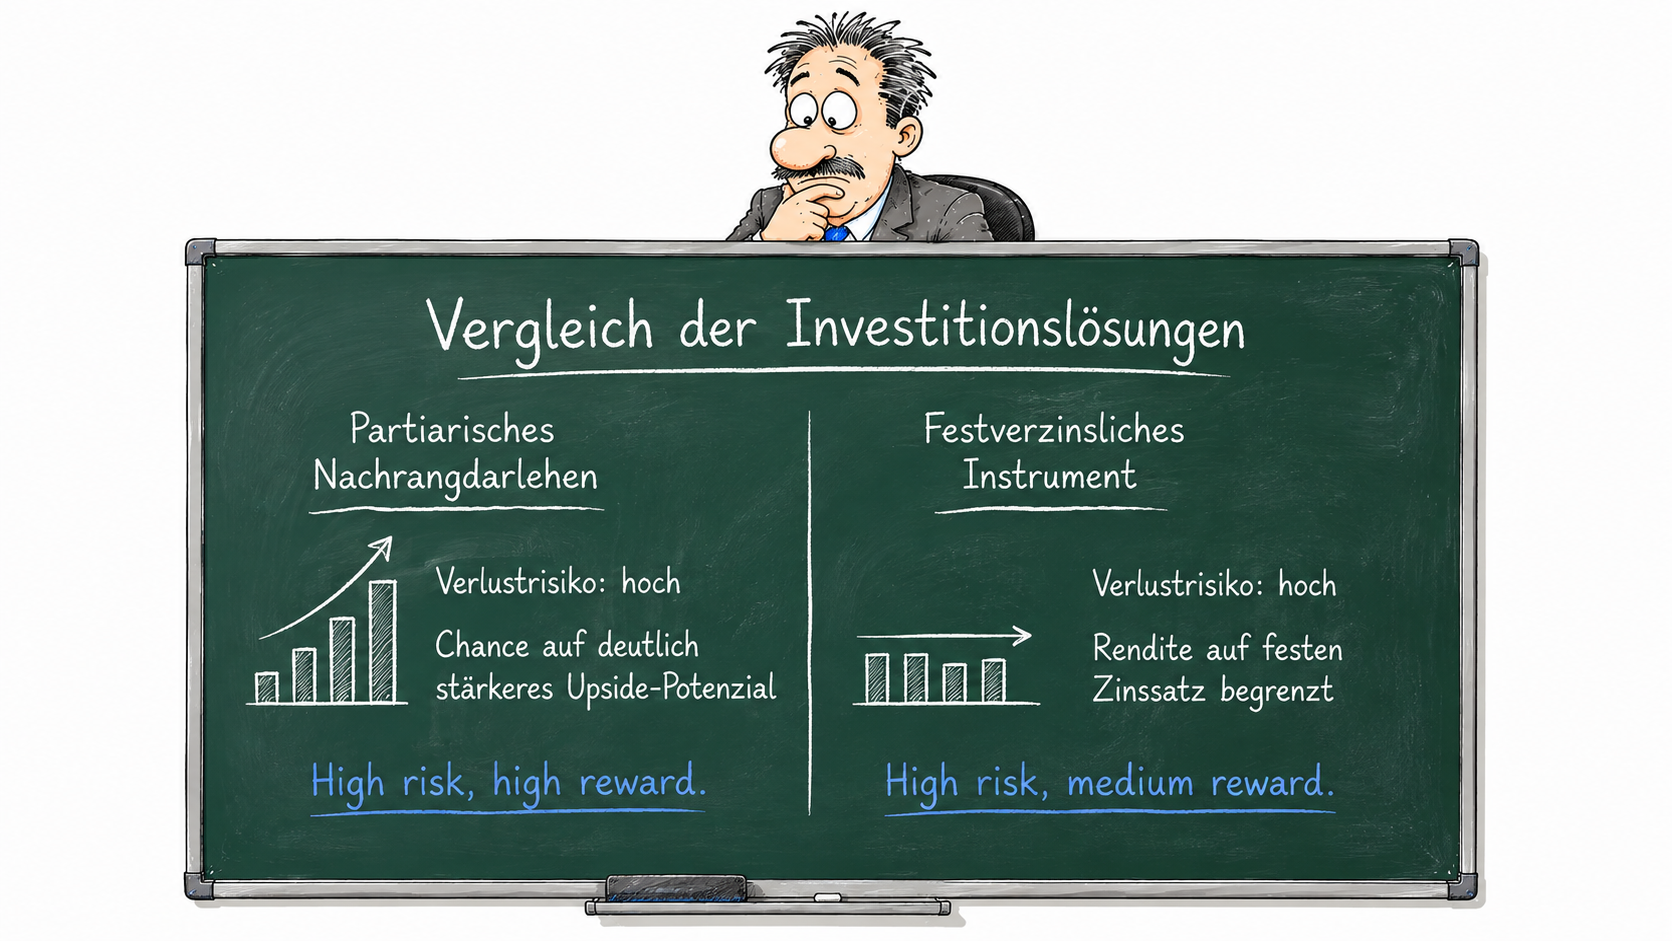
Und hier wird die konkrete Ausgestaltung wieder entscheidend. Beim partiarischen Nachrangdarlehen von FunderNation trägt unser Investor Herr Funderick das Verlustrisiko – hat bei einer sehr erfolgreichen Unternehmensentwicklung aber auch die Chance, über seine virtuelle Beteiligung deutlich stärker zu profitieren. High risk, high reward.
Investiert Herr Funderick stattdessen über ein festverzinsliches Instrument in ein Startup, kann er im schlimmsten Fall ebenfalls sein gesamtes Kapital verlieren. Im besten Fall bleibt seine Rendite aber auf den vereinbarten Zinssatz begrenzt. High risk, medium reward.
Kurz gesagt: Das Verlustrisiko ist gleich, die Upside ist es nicht.
Und beim Thema Unternehmensveräußerung bzw. Exit kommt eine weitere Besonderheit der bei FunderNation eingesetzten Vertragsgestaltung ins Spiel: Bei einer Unternehmensveräußerung wird das Nachrangdarlehen nach den vertraglichen Regelungen bevorzugt zurückgeführt, bevor der verbleibende Veräußerungserlös auf das Eigenkapital entfällt. Das kann insbesondere bei einem sogenannten „schlechten Exit“ relevant werden – also wenn das Unternehmen zu einem niedrigeren Wert verkauft wird als erhofft.
Angenommen, die SolarSocken GmbH wird verkauft, aber der Verkauserlös reicht nicht aus, um sämtliche Erwartungen aller Kapitalgeber zu erfüllen. Dann kann die Reihenfolge der vertraglich geregelten Zahlungen einen erheblichen Unterschied machen. Eigenkapital steht dabei grundsätzlich am Ende der Kapitalstruktur.
Auch hier zeigt sich also wieder: Wer lediglich auf das Etikett „Nachrangdarlehen“ schaut, übersieht möglicherweise einen entscheidenden Vorteil des Investments.
Fazit: Ist das Nachrangdarlehen nun der geheime Champion für Startup-Investments?
Herr Funderick ist inzwischen deutlich entspannter. Der Begriff „partiarisches Nachrangdarlehen“ rollt ihm zwar noch immer nicht ganz locker über die Lippen – aber immerhin weiß er jetzt, was dahintersteckt. Und vor allem weiß er:
Es gibt nicht das eine beste Finanzierungsinstrument. Je nach Investmenthöhe, Unternehmen und Finanzierungsphase haben Nachrangdarlehen, Eigenkapital und Wertpapiere unterschiedliche Vor- und Nachteile.
Wir bei FunderNation haben uns deshalb bewusst für zwei Modelle entschieden: partiarische Nachrangdarlehen für digitale Investments und direkte Eigenkapitalbeteiligungen für große Investments ab 25.000 € über den FunderNation Prime Business Angel Club.
Denn gerade für Startup-Investments bringt das partiarische Nachrangdarlehen einige Eigenschaften zusammen, die aus unserer Sicht gut zur Anlageklasse passen:
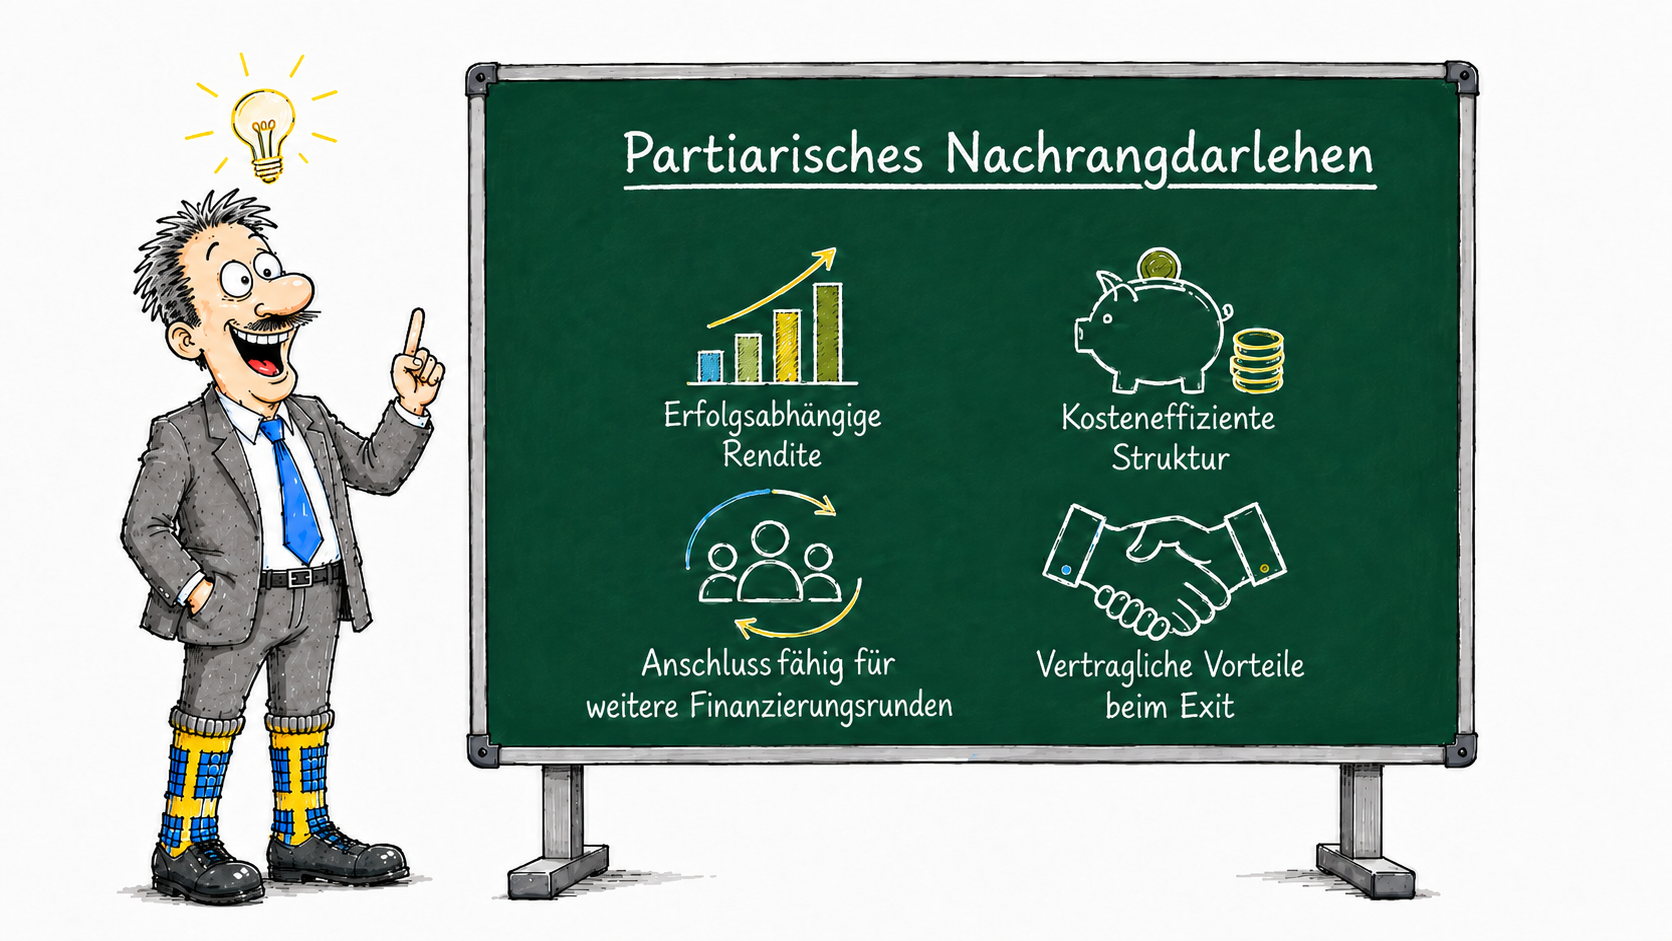
Erfolgsabhängige Rendite: Entwickelt sich das Unternehmen erfolgreich, fällt auch die Rendite entsprechend höher aus. Dem hohen Risiko steht damit eine entsprechende Renditechance gegenüber.
Kosteneffiziente Struktur: Weniger administrativer und rechtlicher Aufwand bedeutet, dass mehr Kapital für die operative Entwicklung des Unternehmens eingesetzt werden kann.
Anschlussfähig für weitere Finanzierungsrunden: Investoren werden gebündelt und der Cap Table bleibt übersichtlich – ein wichtiger Faktor für spätere Business-Angel- und Venture Capital-Runden.
Vertragliche Vorteile beim Exit: Die konkrete FunderNation-Vertragsgestaltung verschafft Investoren bei einer Unternehmensveräußerung gegenüber reinem Eigenkapital Vorteile.
Herr Fundericks wichtigste Erkenntnis aus seiner Beschäftigung mit dem Nachrangdarlehen? Es gibt nicht das eine beste Finanzierungsinstrument – entscheidend ist, welche vertragliche Ausgestaltung zur jeweiligen Situation passt. Gerade für Technologie-Startups, die ihr Kapital effizient einsetzen müssen, häufig weitere Finanzierungsrunden planen und zugleich ein hohes unternehmerisches Risiko mitbringen, kann ein passend ausgestaltetes Nachrangdarlehen eine besonders sinnvolle Lösung sein. Sowohl für ihn selbst als auch für die Solar Socken GmbH.


